
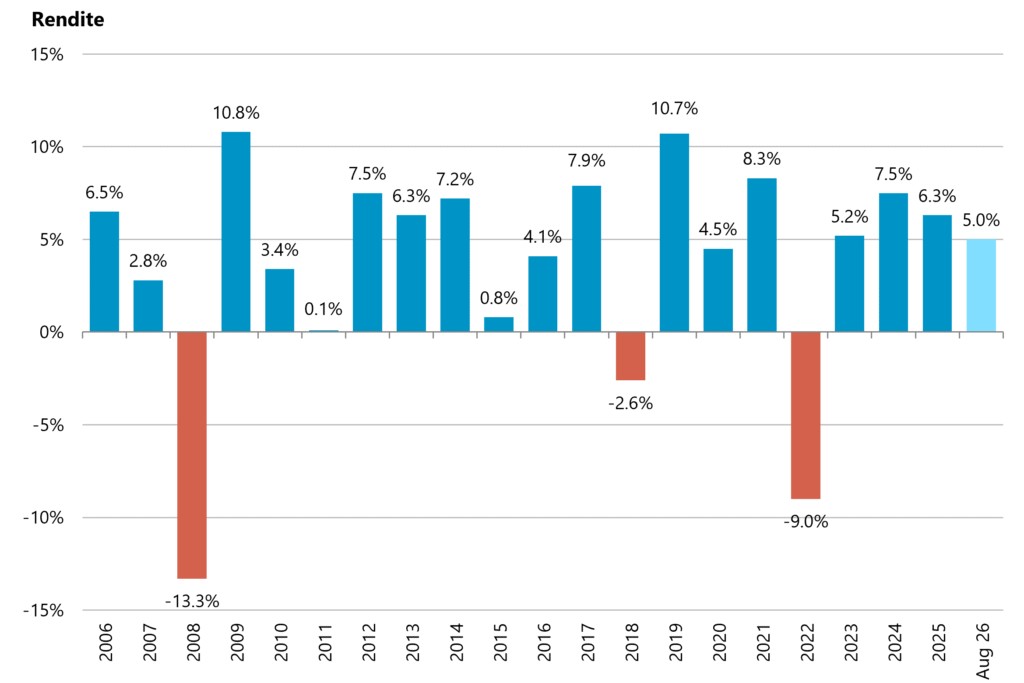
Pensionskassen erwirtschafteten im letzten Jahr eine Rendite von 6.3%. Das positive Ergebnis ermöglichte eine Verzinsung von 4.3% und den Ausbau des Deckungsgrades auf 114.4%. Der Obligationenanteil erreichte einen neuen Tiefststand, während Aktien das zweite Jahr in Folge den grössten Anteil des Anlageportfolios ausmachten. Trotz anhaltender Unsicherheiten verzeichnen Schweizer Vorsorgeeinrichtungen auch in den ersten acht Monaten 2026 überdurchschnittliche Erträge.
St.Gallen/Zürich, 8. September 2026
Positive Rendite und Rekordverzinsung
Dank der positiven Entwicklung an den Finanzmärkten konnten Schweizer Pensionskassen im Jahr 2025 eine erfreuliche durchschnittliche Rendite von 6.3% erzielen. Die erzielte Durchschnittsrendite über die letzten zwei Jahrzehnte von 3.6 % pro Jahr wird deutlich übertroffen – und das trotz deutlicher Marktverwerfungen aufgrund der Zollankündigungen der US-Regierung. Umgemünzt auf das gesamte verwaltete Vermögen der zweiten Säule entspricht dies einem Anlageertrag von 77 Milliarden Franken (2. Säule-Vermögen von CHF 1’220 Mia., BFS-Pensionskassenstatistik 2024). Dies übersteigt die kumulierten Beiträge der Arbeitgebenden und Arbeitnehmenden von rund CHF 67 Mia. aus dem Vorjahr.
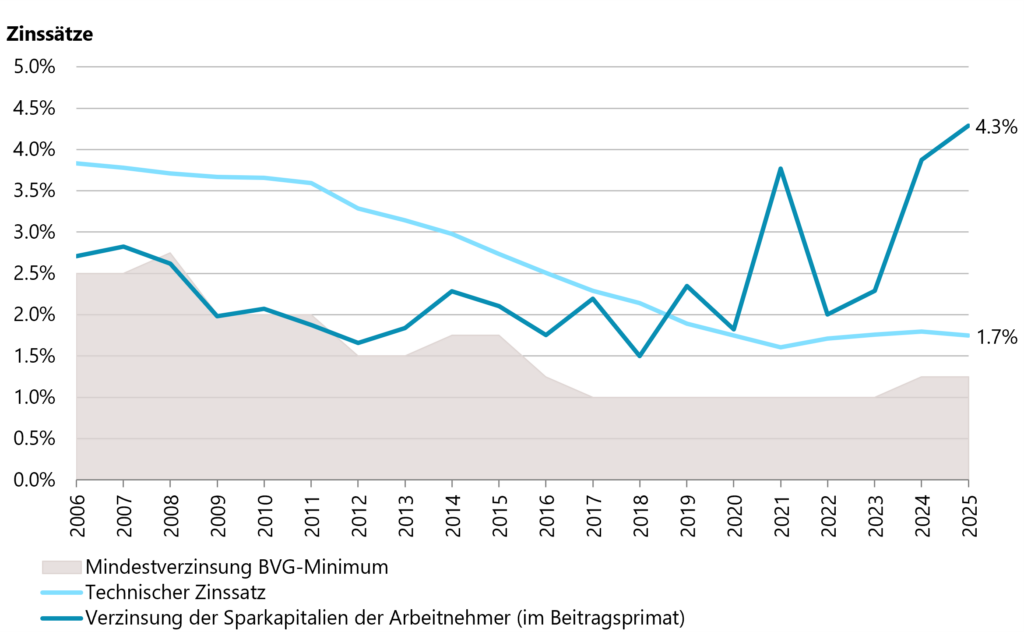
Die gute Rendite spürten auch die Versicherten: Ihre Guthaben wurden durchschnittlich mit 4.3% verzinst, was dem höchsten Wert der letzten 25 Jahre entspricht. 99% der Pensionskassen haben mehr als die vom Bundesrat festgelegte BVG-Mindestverzinsung gutschreiben lassen. Es ist bereits das dritte Mal in den letzten fünf Jahren, dass Pensionskassen einen Grossteil der Anlageerträge an die Versicherten weitergaben.
Erneute Stärkung der Reserven
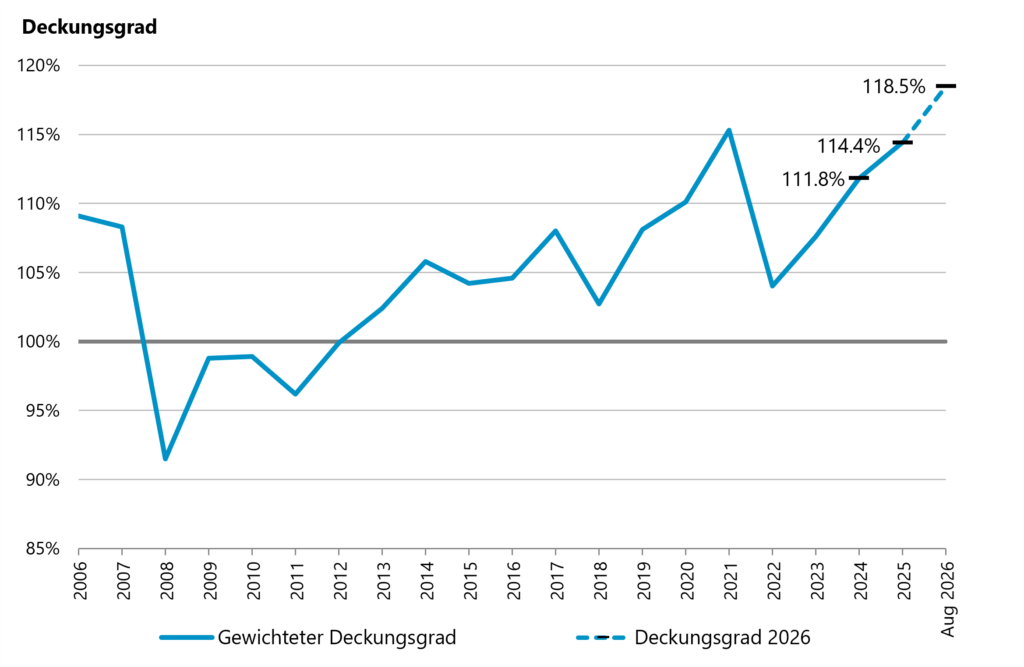
Das positive Jahresergebnis wirkte sich auch in der Wertschwankungsreserve aus. So stieg der kapitalgewichtete Deckungsgrad im Verlauf des Jahres 2025 von 111.8% auf 114.4%. Zum Jahresende 2025 befanden sich nur noch rund 2% der Pensionskassen in einer Unterdeckung.
Aktienanteil steigt
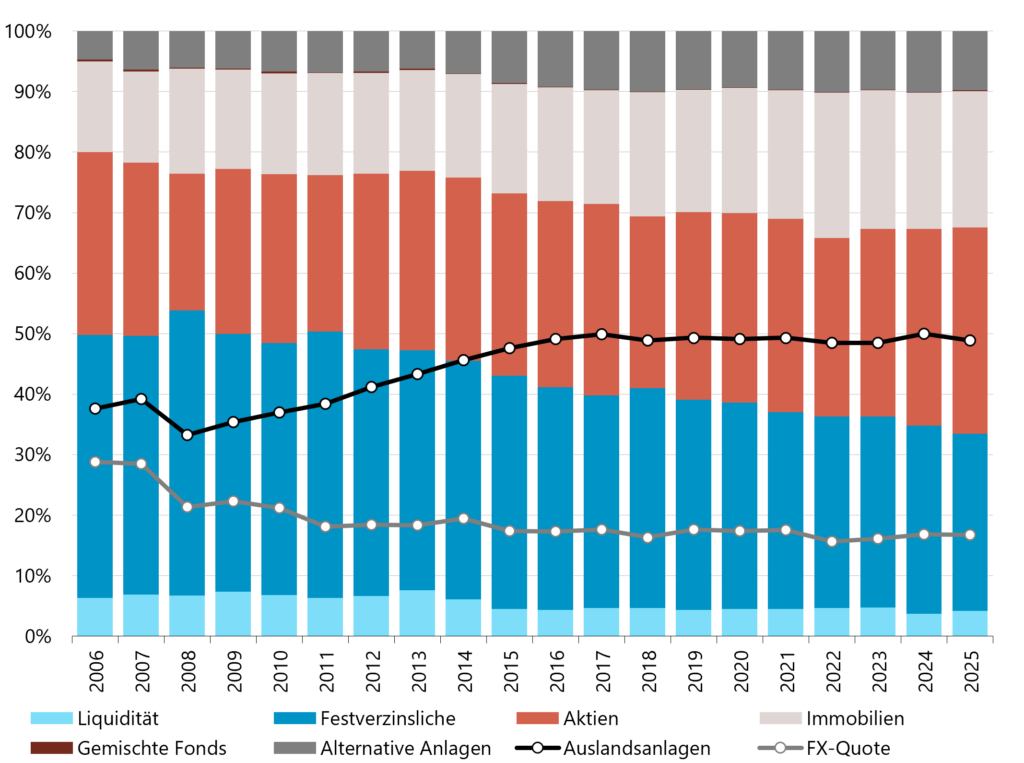
Festverzinsliche Anlagen waren über viele Jahre die bedeutendste Anlageklasse schweizerischer Vorsorgeeinrichtungen. In den Anfängen der Risiko Check-up Studie vor mehr als 30 Jahren war fast jeder zweite Franken in Obligationen angelegt. Ihr Anteil ging seither stetig zurück und erreichte 2025 mit 29.3% einen historischen Tiefststand. Pensionskassen reduzierten ihre Investitionen in globale Staatsanleihen aufgrund der steigenden Staatsverschuldung und teureren Absicherungskosten. Die freigewordenen Anteile wurden teilweise in Franken-Obligationen und globale Unternehmensanleihen angelegt. Bereits das zweite Jahr in Folge waren Aktien, mit derzeit 34.1% des Portfolios, die grösste Anlageklasse. Die Anteile der Immobilien (22.6%; +0.1%) und der Alternativen Anlagen (9.8%; -0.3%) haben sich gegenüber dem Vorjahr nur geringfügig verändert.
Infrastruktur dominiert Alternative Anlagen
84% der Pensionskassen investieren in Alternative Anlagen. Der Anteil Alternativer Anlagen an der Gesamtallokation bewegt sich seit rund 10 Jahren um die 10%-Marke. Der Mix innerhalb der Alternativen Anlagen hat sich in diesem Zeitfenster hingegen verändert. Während früher u.a. Hedgefonds dominierten, stellen Infrastrukturanlagen mit 2.8% des Gesamtvermögens oder 28% der Alternativen Anlagen mittlerweile den grössten Anteil dar, gefolgt von Private Equity mit 2.4%, respektive 24%.
Anstieg der Quote der illiquiden Anlagen
Die Analyse der Allokationsdaten schweizerischer Pensionskassen der letzten Jahrzehnte veranschaulicht einen deutlichen Anstieg illiquider Anlagen. Hierbei handelt es sich um Vermögenswerte, die nicht handelbar sind, oder deren Handel mit hohen Kosten verbunden ist. Dies sind beispielsweise Immobilien, Hypotheken oder Alternative Anlagen. Der Anteil illiquider Anlagen stieg innerhalb von 15 Jahren von 28.2% auf aktuell 35.7%. Ursächlich für diesen Anstieg waren das Tiefzinsumfeld in den 2010er Jahren sowie die Suche nach neuen Renditetreibern und Diversifikationsmöglichkeiten. Insbesondere bei den Alternativen Anlagen war zwischen 2013 und 2017 ein ausgeprägter Anstieg zu beobachten.
Warum investieren Pensionskassen in illiquide Anlagen? Die Antwort ist eindeutig: Diversifikation steht an erster Stelle. Für 87% der befragten Kassen sind die zusätzlichen Diversifikationseffekte und die daraus resultierende Reduktion des Portfoliorisikos ein relevantes oder sehr relevantes Entscheidungskriterium. Daneben schätzen auch 84% der Befragten den Zugang zu zusätzlichen Renditequellen.
Eine hohe Illiquiditätsquote schränkt jedoch die Flexibilität ein. Entsprechend müssen Pensionskassen den jeweiligen Mehrwert zusätzlicher illiquider Anlagen gegenüber der sinkenden Flexibilität abwägen. Rund ein Drittel der befragten Vorsorgeeinrichtungen hat eine explizite Obergrenze für illiquide Anlagen festgelegt. Bei der Mehrheit der befragten Pensionskassen gibt es zwar keine explizite Obergrenze, die Gesamtquote wird jedoch durch Überlegungen bezüglich Flexibilität und steigender Komplexität beschränkt. 68% bzw. 62% der Befragten stufen diese Faktoren als relevant oder sehr relevant ein. Weitere Faktoren, die die Höhe der Quote begrenzen, sind die Struktur der Verpflichtungen, regulatorische Vorgaben und Kostenüberlegungen.
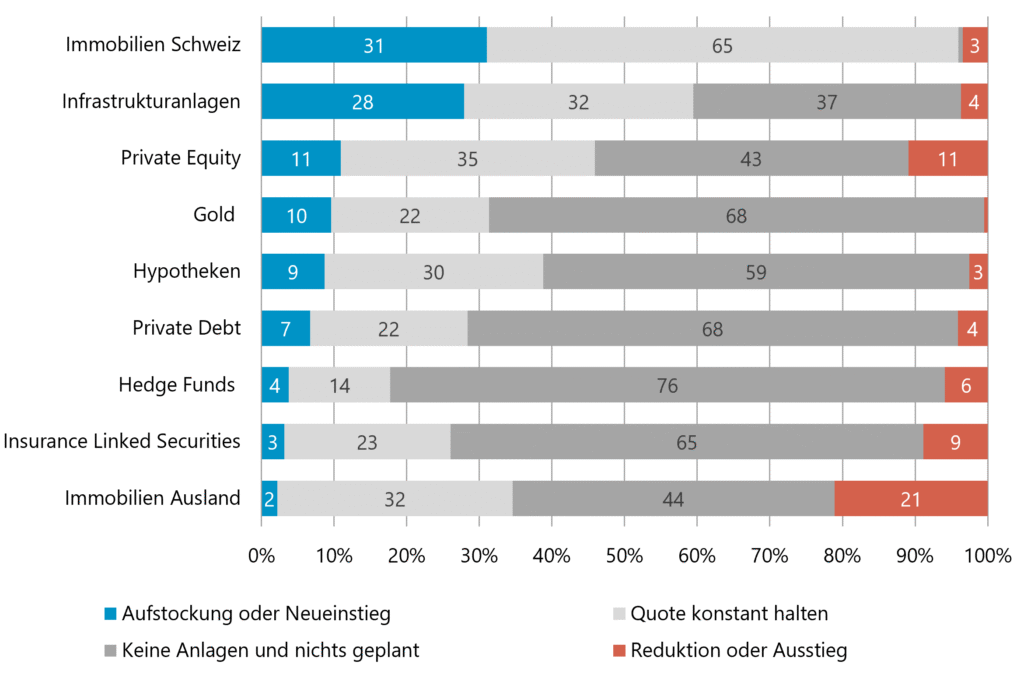
Der weitere Ausbau illiquider Anlagen konzentriert sich aktuell vor allem auf Schweizer Immobilien und Infrastrukturanlagen. 31% der Befragten gaben an, die Anlageklasse ‘Immobilien Schweiz’ aufstocken zu wollen. Bei den Infrastrukturanlagen planen 28% einen weiteren Ausbau. Ob daraus ein Anstieg der Illiquiditätsquote resultiert, bleibt abzuwarten: Die Erhebung zeigt auch, dass beispielsweise 21% der Befragten ihr Engagement im Bereich Immobilien Ausland reduzieren wollen.
Weiter sinkende Kosten
Die Entwicklung der Vermögensverwaltungskosten folgt dem langfristigen Trend. So wies die 2. Säule im Jahr 2025 mit durchschnittlich 0.40% die bislang tiefste Kostenquote auf. Der stetige Rückgang ist bemerkenswert, wenn man bedenkt, dass in den letzten Jahren kostenintensivere Anlagekategorien wie Immobilien und Alternative Anlagen ausgebaut wurden. Das zeigt, dass Vorsorgeeinrichtungen die Vermögensverwaltungs¬kosten weiterhin im Fokus haben. Die vertiefte mehrjährige Analyse zeigt zudem, dass günstige Umsetzungen nicht zu höherer Nettorendite führten – ebenso wenig wie kostenintensivere Umsetzungen keinen wesentlich höheren Ertrag generierten.
Technische Zinssätze sinken leicht
Nachdem für drei Jahre ein leichter Anstieg beim technischen Zinssatz – welcher das implizite Zinsversprechen für Rentenbeziehende ausdrückt – beobachtet werden konnte, wurde dieser im vergangenen Jahr um -0.05% auf derzeit 1.75% reduziert. Entsprechend mussten die Rentnerkapitalien und die vom technischen Zinssatz abhängigen technischen Rückstellungen höher bewertet werden, was zu einem negativen Effekt auf den Deckungsgrad führte.
Der Trend zu tieferen Umwandlungssätzen schwächt sich weiter ab. In einigen Fällen haben Pensionskassen, die bisher niedrigere Umwandlungssätze hatten, diese sogar leicht angehoben. Für das Jahr 2026 geben die Pensionskassen an, das Sparguthaben im Alter 65 mit durchschnittlich 5.20% zu verrenten. Gemäss den eingegangenen Antworten dürfte dieser Wert in den kommenden fünf Jahren nur noch marginal sinken. Massgebliche Einflussfaktoren sind das Zinsniveau und die demografische Entwicklung, insbesondere die Lebenserwartung der Versicherten.
Aktuelle Lage
Die Pensionskassen sind mit hohen Deckungsgraden ins Jahr 2026 gestartet. Trotz des wechselhaften Marktumfelds verzeichneten sie bis Ende August eine Rendite von 5.0% und einen Deckungsgrad-Anstieg auf 118.5%. Dank bestehender Reserven und einer breiten Diversifikation im Anlageportfolio befindet sich die 2. Säule derzeit in einer soliden finanziellen Verfassung. Sofern die Finanzmärkte in den verbleibenden Monaten dieses Jahres keinen deutlichen Einbruch erleiden, dürfen die Versicherten auch im Jahr 2026 mit einer guten Verzinsung ihrer Pensionskassenguthaben rechnen. Vielleicht darf sich ein Teil der Rentenbeziehenden dann neben der 13. AHV-Rente auch über einen «Zustupf» aus der Pensionskasse freuen.
Entwicklung Deckungsgrad (2006 – August 2026)
Erzielte Renditen (2006 – August 2026)
Entwicklung verschiedener Verzinsungen (2006 – 2025)
Veränderung der Vermögensallokation (2006 – 2025)
Strategische Investitionsabsichten für illiquide Anlageklassen
Kontakt
E-Mail: riskcheckup@complementa.ch
Studienleitung: Ueli Sutter, Oliver Gmünder, Andreas Rothacher
Über die Studie
Die Pensionskassen-Studie «Risiko Check-up» wurde 2026 zum 32. Mal durchgeführt. Die älteste und grösste unabhängige Pensionskassen-Studie der Schweiz bildet die zweite Säule wiederkehrend repräsentativ ab und liefert Vorsorge¬einrichtungen und ihren Anspruchsgruppen wertvolle Erkenntnisse, Trends und Langzeitvergleiche. Die Studienleitung informiert jeweils im Mai über wesentliche Erkenntnisse und im September über die Gesamtauswertung sowie ein Sonderthema. Die Studie basiert auf einem Datenkorpus von 469 Pensionskassen mit Kapitalien von 1’009 Milliarden Franken (neuer Teilnahmerekord), und deckt rund 80% der Pensionskassen-Vermögen ab. Zusätzlich erhielten wir Antworten von 212 Pensionskassen auf Fragen zum Sonderthema illiquide Anlagen und Illiquiditätsrisiken.
Download: Hier können Sie die Pensionskassen-Studie 2026 herunterladen.