2025 erwirtschaften Pensionskassen durchschnittlich eine Rendite von 6.3 %. Das positive Ergebnis ermöglicht den Ausbau des Deckungsgrads auf 114.4% und eine durchschnittliche Verzinsung von 4.3% – der höchste Wert der letzten 25 Jahre. Der Obligationenanteil sinkt auf einen neuen Tiefststand, wohingegen Aktien das zweite Jahr in Folge den grössten Anteil des Anlageportfolios ausmachen.
Lesen Sie den Beitrag aus der Schweizer Personalvorsorge 09.26 hier im PDF-Format.
Dank der positiven Entwicklung an den Finanzmärkten erzielen Schweizer Pensionskassen im Jahr 2025 eine erfreuliche durchschnittliche Rendite von 6.3 %. Dies ist trotz deutlicher Marktverwerfungen aufgrund der Zollankündigungen der US-Regierung möglich und ist deutlich höher als die erzielte Durchschnittsrendite von 3.6% pro Jahr über die letzten zwei Jahrzehnte. Umgemünzt auf das gesamte verwaltete Vermögen der 2. Säule entspricht dies einem Anlageertrag von 77 Mrd. Franken.1 Dies ist mehr als die kumulierten Beiträge der Arbeitgebenden und Arbeitnehmenden von rund 67 Mrd. Franken aus dem Vorjahr.
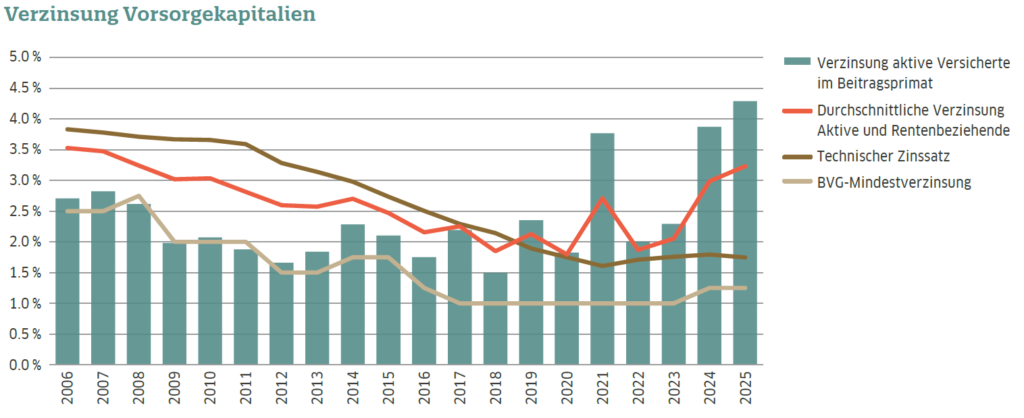
Die gute Rendite spüren auch die Versicherten: Ihre Guthaben werden durchschnittlich mit 4.3% verzinst. Dies entspricht dem höchsten Wert der letzten 25 Jahre. 99% der Pensionskassen haben eine höhere Verzinsung als die vom Bundesrat festgelegte BVG-Mindestverzinsung gutgeschrieben. Es ist bereits das dritte Mal in den letzten fünf Jahren, dass Pensionskassen einen Grossteil der Anlageerträge an die Versicherten weitergeben.
Erneute Stärkung der Reserven
Das positive Jahresergebnis macht sich auch in der Wertschwankungsreserve bemerkbar. Der kapitalgewichtete Deckungsgrad steigt im Verlauf des Jahres 2025 von 111.8 auf 114.4%. In der ungewichteten Betrachtung liegt dieser Ende 2025 gar bei 120.8 %.
Aktienanteil steigt
Festverzinsliche Anlagen waren über viele Jahre die bedeutendste Anlageklasse schweizerischer Vorsorgeeinrichtungen. In den Anfängen der Risiko-Check-up-Studie vor mehr als 30 Jahren war fast jeder zweite Franken in Obligationen angelegt. Ihr Anteil ging seither stetig zurück und erreichte 2025 mit 29.3 % einen historischen Tiefststand. Pensionskassen haben im Vorjahr aufgrund der steigenden Staatsverschuldung und der teureren Absicherungskosten globale Staatsanleihen reduziert und teilweise in Franken-Obligationen und globale Unternehmensanleihen angelegt. Bereits das zweite Jahr in Folge sind Aktien, mit derzeit 34.1% des Portfolios, die grösste Anlageklasse. Die Anteile der Immobilien (22.6%; +0.1 Prozentpunkte) und der Alternativen Anlagen (9.8%; –0.3 Prozentpunkte) haben sich gegenüber dem Vorjahr nur geringfügig verändert.
Infrastruktur dominiert Alternative Anlagen
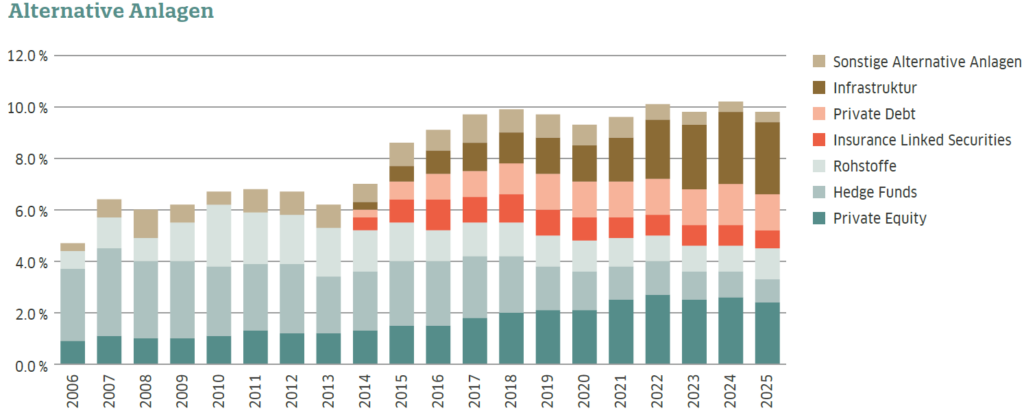
84% der Pensionskassen investieren in Alternative Anlagen. Deren Anteil an der Gesamtallokation bewegt sich seit rund zehn Jahren um die 10%-Marke. Der Mix innerhalb der Alternativen Anlagen hat sich in diesem Zeitfenster hingegen verändert. Während früher u.a. Hedge Funds dominierten, stellen Infrastrukturanlagen mittlerweile den grössten Anteil dar (2.8% des Gesamtvermögens, 28% der Alternativen Anlagen), gefolgt von Private Equity (2.4%, 24%), welche bis 2023 die grösste Anlageklasse innerhalb der Alternativen Anlagen war. Die Ergebnisse unserer Umfrage zeigen, dass bereits in Infrastruktur investierte Kassen beabsichtigen, die gegenwärtige Quote zu halten (50% der Antworten) oder gar weiter auszubauen (44%). Für keine andere alternative Anlageklasse fallen die geäusserten strategischen Aufbau-Absichten der Pensionskassen auch nur annähernd so hoch aus. Die Bedeutung von Infrastrukturanlagen wird demnach weiter zunehmen.
Weiter sinkende Kosten
Die Entwicklung der Kostenquote folgt dem langfristigen Trend. Für 2025 weisen die Pensionskassen mit durchschnittlich 0.40% die bislang tiefste Kostenquote für die Vermögensverwaltung auf. Der stetige Rückgang ist bemerkenswert, wenn man bedenkt, dass in den letzten Jahren auch kostenintensivere Anlagekategorien wie Immobilien und Alternative Anlagen ausgebaut wurden. Das zeigt, dass Vorsorgeeinrichtungen die Vermögensverwaltungskosten weiter im Fokus haben. Die vertiefte mehrjährige Analyse zeigt auch, dass günstige Umsetzungen nicht zu höherer Nettorendite führten – wie auch kostenintensivere Umsetzungen keinen wesentlich höheren Ertrag generierten.
Technische Zinssätze sinken leicht
Nachdem für drei Jahre ein leichter Anstieg beim technischen Zinssatz hatte beobachtet werden können, wurde dieser im vergangenen Jahr um 0.05 Prozentpunkte auf derzeit 1.75% reduziert. Entsprechend müssen die Rentnerkapitalien und die vom technischen Zinssatz abhängigen technischen Rückstellungen höher bewertet werden, was zu einem negativen Effekt auf den Deckungsgrad führt. Der Trend zu tieferen Umwandlungssätzen schwächt sich weiter ab. In einigen Fällen haben Pensionskassen mit niedrigeren Umwandlungssätzen diese sogar leicht angehoben. Für das aktuelle Jahr geben die Pensionskassen an, das Sparguthaben im Alter 65 mit durchschnittlich 5.20% zu verrenten. Gemäss den eingegangenen Antworten dürfte dieser Wert in den kommenden fünf Jahren nur noch marginal zurückgehen. Massgebliche Einflussfaktoren sind das Zinsniveau und die demografische Entwicklung, insbesondere die Lebenserwartung der Versicherten.
Aktuelle Lage
Die Pensionskassen sind mit hohen Deckungsgraden ins Jahr 2026 gestartet. Trotz des erschwerten Marktumfelds verzeichnen Pensionskassen bis Ende Juli einen Zuwachs von 4.3% und einen Deckungsgrad-Anstieg auf 118.0 %. Dank bestehender Reserven und der breiten Diversifikation im Anlageportfolio befindet sich die 2. Säule derzeit in einer soliden finanziellen Verfassung. Sofern die Finanzmärkte in den verbleibenden Monaten dieses Jahres keinen Einbruch erleiden, dürfen die Versicherten auch 2026 gute Verzinsungen ihrer Pensionskassenguthaben erwarten. Vielleicht darf sich ein Teil der Rentenbeziehenden dann neben der 13. AHV-Rente auch über einen «Zustupf» aus der Pensionskasse freuen.
Autoren
Oliver Gmünder und Ueli Sutter,
Studienleitung Complementa Pensionskassen-Studie Risiko Check-up
Lesen Sie den Beitrag aus der Schweizer Personalvorsorge 09.26 hier im PDF-Format.