2025 erzielten Pensionskassen eine durchschnittliche Rendite von 6,3%. Der dritte Beitragszahler ist für die Vorsorge entscheidend.
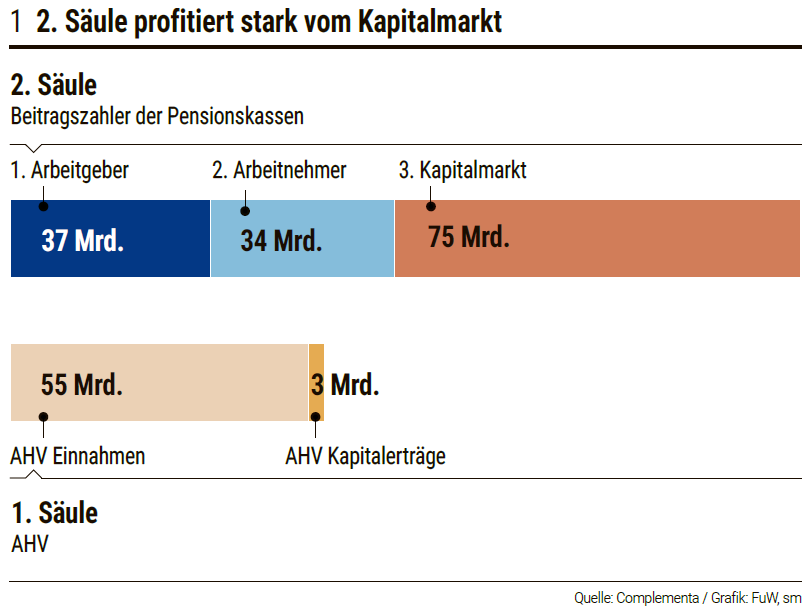
Bezogen auf das gesamte verwaltete Vermögen der zweiten Säule entspricht die Rendite des Vorjahres einem Anlageertrag von 75 Mrd. Fr. Damit übersteigt der Anlageertrag sowohl die kumulierten Beiträge der Arbeitgeber und der Arbeitnehmer als auch die Einnahmen aus der ersten Säule. Pro Versicherten hat der dritte Beitragszahler im vergangenen Jahr durchschnittlich mehr als 13 200 Fr. erwirtschaftet (vgl. Grafik 1).
Die gute Rendite kam auch bei den Versicherten an: Ihre Guthaben wurden durchschnittlich mit 4,3% verzinst, was dem höchsten Wert der letzten 25 Jahre entspricht. 99% der Pensionskassen haben mehr als die vom Bundesrat festgelegte BVG-Mindestverzinsung von 1,25% gutgeschrieben. Bereits zum dritten Mal in den letzten fünf Jahren gaben Pensionskassen einen Grossteil des Anlageertrags an die Versicherten weiter. Die gute Rendite und eine solide finanzielle Lage ermöglichen es, den Rentenbeziehern neben der garantierten Rente teilweise zusätzliche Leistungen auszurichten.
ZINSESZINSEFFEKT IST GROSS
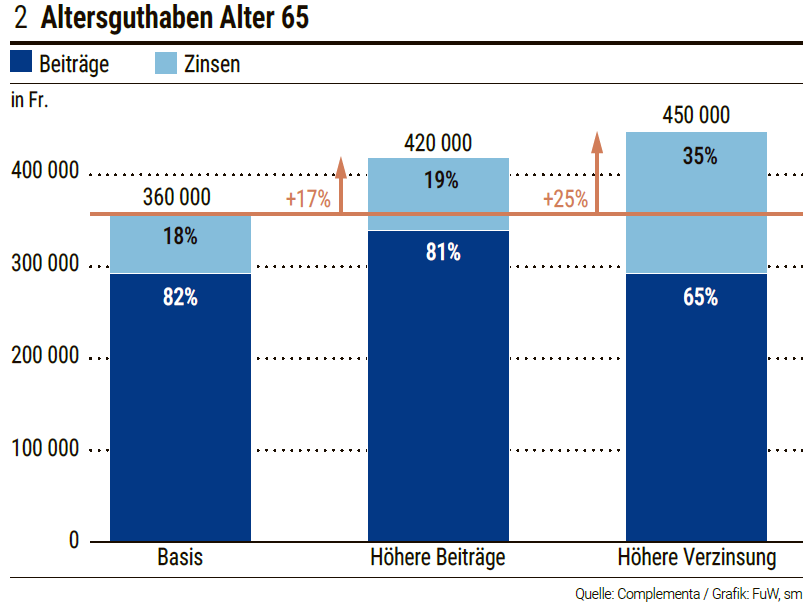
Die Vorteile des Kapitaldeckungsverfahrens und die Bedeutung des dritten Beitragszahlers lassen sich mit einem Rechenbeispiel verdeutlichen. Ausgangslage ist eine erwerbstätige Person mit einem Jahreseinkommen von 85 000 Fr. Zwischen dem 25. und dem 65. Altersjahr zahlen sie und ihr Arbeitgeber die gesetzlich definierten Gutschriften in die Pensionskasse ein. Das angesparte Guthaben wird jährlich mit dem bis jüngst geltenden BVG-Mindestzins von 1,25% verzinst. Bis zum Pensionsalter entsteht so ein Altersguthaben von 360 000 Fr., das dem Versicherten anschliessend als Rente, Kapital oder in einer Mischform zur Verfügung steht. Die geschilderte Entwicklung wird mit zwei Szenarien verglichen: Im ersten entrichten Arbeitgeber und Arbeitnehmer (erster und zweiter Beitragszahler) Jahr für Jahr zwei Prozentpunkte höhere Pensionskassenbeiträge. Im zweiten schreibt die Pensionskasse stattdessen jedes Jahr den doppelten BVG-Mindestzins gut, finanziert durch den dritten Beitragszahler.
Erwartungsgemäss kann in beiden Vergleichsszenarien ein höheres Altersguthaben erzielt werden. Mit höheren Beiträgen steigt es gegenüber der Ausgangslage um 17% respektive 60 000 Fr. Arbeitgeber und Arbeitnehmer zahlen dafür jedoch zusätzliche Beiträge von insgesamt 47 000 Fr. ein. Zum Pensionierungszeitpunkt lassen sich 19% des angesparten Altersguthabens auf die Verzinsung zurückführen.
Mit einer höheren Verzinsung statt höherer Beiträge nimmt das Altersguthaben im Rechenbeispiel gar um ein Viertel, respektive 90 000 Fr., zu. Bis zum Pensionierungszeitpunkt hat der dritte Beitragszahler durch die höhere Verzinsung und ihre Effekte mehr als ein Drittel
des Kapitalstocks angehäuft. Oder anders gesagt: Für jeden Franken des Arbeitgebers und des Arbeitnehmers kommt ein weiterer Franken aus den Kapitalmärkten hinzu.
Untersuchungen zeigen, dass die Anlagestrategie mehr als 80% der Performance zu erklären vermag. Die bewusste Ausnützung des Risikobudgets ermöglicht es, langfristig höhere Leistungen zu entrichten. Pensionskassen nutzen Studien zu Asset and Liability Management, um ihre Anlagestrategie auf die Finanzierungsanforderungen ihrer Verpflichtungsseite abzustimmen.
HOHER AKTIENANTEIL
Die Complementa-Pensionskassenstudie, die fast 80% des Zweite-Säule-Vermögens umfasst, zeigt: Pensionskassen setzen seit zwei Jahren am stärksten auf Aktien. Der Anteil liegt derzeit bei 34% des Vermögens. Obligationen erreichen mit 29% einen historischen Tiefststand, es folgen Liquidität (4%), Immobilien (23%) und alternative Anlagen (10%).
Ende August lag der Anlageerfolg der Vorsorgeeinrichtungen bei 5%. Dank gut gefüllter Reserven befindet sich die zweite Säule derzeit in einer soliden finanziellen Verfassung. Sofern die Finanzmärkte bis zum Jahresende keinen Einbruch erleiden, dürfen die Versicherten auch 2026 mit einer guten Verzinsung rechnen. Und vielleicht kann sich ein Teil der Rentenbezieher neben der dreizehnten AHV-Rente über einen Zustupf aus der zweiten Säule freuen.
Download: Hier können Sie den Artikel aus der Finanz und Wirtschaft-
Beilage vom 31. Oktober 2026 im PDF-Format oder online lesen.
Autoren
Oliver Gmünder, Leiter Relationship Management & Pensionskassenstudie, und Janick Rensch, Investment Consultant & Controller, Complementa