
Anlagen werden als illiquide bezeichnet, wenn sie nicht handelbar sind oder deren Handel mit hohen Kosten verbunden ist. Zu den illiquiden Anlagen zählen demnach Immobilienanagen, Hypotheken sowie diverse alternative Anlagen (u. a. Privatmarktanlagen, nichtkotierte ILS).
Download: Hier können Sie den Artikel aus der Schweizer Personalvorsorge (10-26) im PDF-Format lesen.
Die systematische Nutzung illiquider beziehungsweise alternativer Anlageklassen zur Erzielung einer Mehrrendite geht auf die Arbeit der Yale-Universitätsstiftung in den 1980er Jahren zurück. Gemeinsam mit der Harvard University übernahm sie in den darauffolgenden Dekaden eine Vorreiterrolle.
Seit den 2000er Jahren ist weltweit ein deutlicher Anstieg der Quote illiquider Anlagen bei institutionellen Investoren zu beobachten. Das anhaltende Tiefzinsumfeld und die dadurch bedingte Suche nach neuen Rend itequellen waren wesentliche Treiber der steigenden Allokationen. Auch die Regulierung und das steigende Produktangebot trugen zu dieser Entwicklung bei.
Betrachtet man die Schweizer Pensionskassenlandschaft, so lässt sich festhalten, dass die Quote an alternativen Anlagen und Immobilien von 2011 bis 2025 deutlich angestiegen ist. Bei den alternativen Anlagen pendelte sich die Quote seit 2017 bei rund 10% ein (2011 bei 6.8%), wobei vor allem in der Periode 2013 bis 2017 ein ausgeprägter Anstieg zu ver-zeichnen war. Die lmmobilienallokationen stiegen im gleichen Zeitraum von 16.9 auf 22.6%. Die kombinierte Quote dieser beiden Anlagekategorien stieg somit von 23.7 auf 32.4%. Berücksichtigt man auch die Hypotheken, so liegt die kapitalgewichtete Durchschnittsallokation illiquider Anlagen per Ende 2025 bei 35.7% (2011 bei 28.2%).
Massnahmen und Umgang
Um von den Vorteilen alternativer Anlagen und Immobilien profitieren zu können, sollten die negativen Aspekte der Illiquidität mit verschiedenen Massnahmen adressiert werden.
Der Umgang mit llliquiditätsrisiken beginnt bereits bei der Ausarbeitung der Anlagestrategie. Eine hohe llliquiditätsquote führt allgemein dazu, dass die eigene Flexibilität eingeschränkt wird. Investoren müssen demnach den jeweiligen Mehrwert zusätzlicher illiquider Anlagen gegenüber der abnehmenden Flexibilität abwägen. Bei der Festlegung der Höhe der llliquiditätsquote sollten neben den Verpflichtungen und der individuellen Cashflow-Situation auch der Anteil risikobehafteter Anlagen berücksichtigt werden. So folgt aus einem höheren Aktienanteil bei sonst gleichen Voraussetzungen tendenziell ein geringerer Anteil an illiquiden Anlagen.
Die in der ALM-Studie ausgearbeiteten Strategievarianten sollten zudem Stresstests unterzogen werden. Dies soll ein Verständnis für die Verschiebung der Anlageklassengewichte während Marktrückschlägen vermitteln.
Ein steigender Anteil an illiquiden Anlagen erhöht auch die Anforderungen an die Anlageorganisation, die Portfolioüberwachung und das Reporting. Die Bewirtschaftung eines komplexen Portfolios erfordert definierte und geordnete Prozesse für die laufende Bewirtschaftung. Dies soll sicherstellen, dass Zeichnungsprozesse durchgeführt, Kapitalabrufe bedient und Geldströme korrekt verbucht werden.
Im Rahmen der Strategieimplementierung gilt es, eine Liquiditäts- und lnvestitionsplanung aufzustellen. Die Liquiditätsplanung gibt in diesem Kontext eine Übersicht über die Höhe und die zeitliche Abfolge der zu erwartenden Mittelflüsse. Die Investitionsplanung zeigt auf, wie viel in welchem Jahr investiert oder desinvestiert werden muss.
Wie beim Gesamtportfolio sollte auch bei illiquiden Anlagen eine angemessene Diversifikation angestrebt werden. Diese sollte entlang verschiedener Dimensionen (u.a. Subkategorien, Industrien, Geografie, Manager, Vintage-Jahr) erfolgen.
Wie gestalten Pensionskassen den Umgang mit illiquiden Anlagen?
Im Rahmen der aktuellen Complementa Risiko Check-up-Studie haben wir Schweizer Pensionskassen zum Thema «Illiquide Anlagen und llliquiditätsrisiken» befragt. An der diesjährigen Umfrage zum Sonderthema haben 212 Pensionskassen teilgenommen.
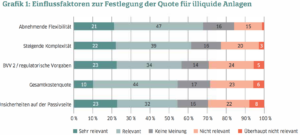
Rund ein Drittel der befragten Vorsorgeeinrichtungen hat eine explizite Obergrenze für illiquide Anlagen festgelegt. Bei den übrigen Pensionskassen bestehen zwar keine festen Limiten, die Höhe der Quoten wird aber in der Regel durch verschiedene Faktoren begrenzt. So weisen 68% der Befragten darauf hin, dass die abnehmende Flexibilität eine relevante Einschränkung für die Höhe der llliquiditätsquote darstellt. Auch die höhere Komplexität und die operativen Aufwände werden von etwa zwei Dritteln der Befragten als begrenzenden Faktor angesehen. Weitere einschränkende Faktoren sind regulatorische Vorgaben, Unsicherheiten auf der Verpflichtungsseite und die Höhe der Gesamtkostenquote (siehe erste Grafik).
In den letzten Jahren sanken die Ausschüttungen verschiedener Private Markets-Vehikel. Bei ausländischen Immobilienanlagen wurden in verschiedenen Fällen zudem Rückzahlungen ausgesetzt, Vehikel geschlossen oder vereinzelt sogar abgewickelt.
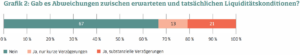
Rund ein Drittel der Befragten gibt an, bereits Abweichungen zwischen den erwarteten und den tatsächlichen Liquiditätskonditionen bei einzelnen Produkten erlebt zu haben. Knapp 21% sprechen dabei von einer substanziellen Verzögerung, 13% von einer kurzen Verzögerung (siehe zweite Grafik). Viele Pensionskassen spürten jedoch keine direkten Folgen dieser Verzögerungen, da oftmals nur ein kleiner Teil des Gesamtvermögens betroffen war.
Schlussbemerkungen
Illiquide Anlagen sind längst mehr als eine Nischenallokation in den Portfolios von Schweizer Pensionskassen. Innerhalb von 15 Jahren stieg ihr Anteil von 23.8 auf 32.4% (per Ende 2025, inkl. Hypotheken 35.7%). Grenzen sind den illiquiden Anlagen eher durch Liquiditäts-, Komplexitäts- und Kostenüberlegungen gesetzt als durch feste Limiten.
Die Investoren bleiben in Bezug auf die Steuerung dieser Anlageklassen von der Entwicklung der jeweiligen illiquiden Märkte und den eingesetzten Managern abhängig. Anlageverantwortliche sollten Risiken und Wechselwirkungen kontinuierlich im lichte der jeweiligen individuellen Gegebenheiten beurteilen.
Take Aways
- Der Anteil illiquider Anlagen ist innerhalb von 15 Jahren stark angestiegen.
- Die Suche nach neuen Renditetreibern und Diversifikationspotenzial sowie das anhaltende Tiefzinsumfeld waren die wesentlichen Treiber dieser Entwicklung.
- Etwa ein Drittel der befragten Pensionskassen hat schon mindestens einmal eine Verzögerung bei der Auszahlung von illiquiden Anlagen erlebt.
Autoren
Andreas Rothacher und Frank Sikora