
Angesichts der weiter steigenden Staatsverschuldung der Industrienationen müssen Schweizer Pensionskassen die strategische Ausrichtung ihres Obligationenportfolios hinterfragen. Schwellenländeranleihen (Emerging-Market-Bonds) können als zusätzlicher Renditetreiber oder Diversifikator eine mögliche Portfolioergänzung bilden.
Download: Hier können Sie den Beitrag aus der Anlagewerkstatt (Beilage der Schweizer Personalvorsorge)
vom Oktober 2026 im PDF-Format lesen.
Da sich diese Anlageklasse aus sehr unterschiedlichen Segmenten zusammensetzt, lohnt sich ein präziser Blick auf die Subkategorien. In der Folge soll ein entsprechender Überblick gegeben werden.
Anlageklassenbeschrieb und Indexcharakteristika
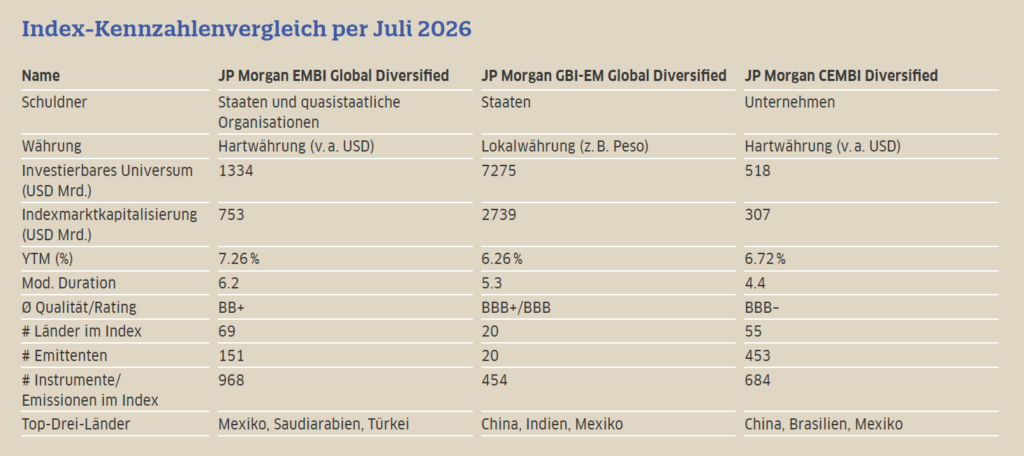
In der Tabelle sind drei wichtige Indizes beschrieben. Beim JP Morgan EMBI Global handelt es sich um einen Index für Hartwährungsanleihen, die von Schwellenländern oder deren staatsnahen Entitäten ausgegeben werden. Beim GBI-EM handelt es sich um Lokalwährungsschulden (z.B. mexikanische Pesos), die durch Schwellenländer emittiert werden. Ein Land kann gleichzeitig Schulden in Lokal- und Hartwährung ausstehend haben. Der CEMBI ist ein Hartwährungsindex, der Unternehmensanleihen abbildet. Die regionale
Zusammensetzung und die Ländergewichte der drei Indizes unterscheiden sich deutlich.
Zu erwähnen gilt es, dass die Hartwährungsindizes jeweils mehr Länder enthalten als der Lokalwährungsindex. Der Lokalwährungsindex GBI-EM setzt sich aktuell aus 20 Nationen zusammen, während die beiden Hartwährungsindizes jeweils mehr als 50 Länder enthalten. Um die Länderkonzentration der Indizes zu beschränken, bietet JP Morgan eine Diversified-Version der Indizes an. Während beide Index-Versionen exakt dieselben Länder abbilden, limitiert die Diversified-Version das maximale Ländergewicht grosser Emittenten.
Die Anlageklasse enthält sowohl grosse Länder mit stabilem Rating als auch Hochzinsanleihen von kleineren Ländern und Unternehmen. Der EMBI Global Diversified war historisch etwa hälftig in Investment-Grade- und High-Yield-Anleihen investiert. Der Lokalwährungsindex GBI-EM Global Diversified bildet zu 100% Investment-Grade-Anleihen ab. Der Unternehmensanleiheindex CEMBI Diversified weist aktuell einen Anteil von knapp 57% im Investment-Grade-Bereich auf, und der Rest entfällt auf High-Yield-Bonds.
Anlagethese
Während Industrieländer unter steigenden Staatsschulden und einer alternden Gesellschaft leiden, profitieren viele Schwellenländer von geringerer Verschuldung, höherem BIP-Wachstum und einer jüngeren Demografie. Zudem haben sich die Inflationsunterschiede zwischen beiden Ländergruppen verringert. Schwellenländerobligationen können also eine Diversifikation weg von den Kernmärkten bieten.
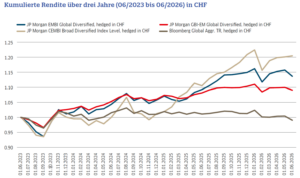
Ein wesentlicher Punkt für die Inklusion ins Portfolio sind höhere Verfallsrenditen. Die höheren Renditeaufschläge können zudem helfen, allfällige Nachteile von Zinserhöhungen abzufedern. Im Zeitraum 2023 bis Ende Juni 2026 zeigten Schwellenländerindizes eine solide annualisierte Performance: Der GBI-EM Diversified legte um 6.4% zu (in CHF), es folgten der EMBI Global Diversified mit 4.4% und der CEMBI Diversified mit 2.9% (beide hedged in CHF). Der gemischte Obligationenindex für Industrieländer (Bloomberg Global Aggregate, hedged in CHF) enttäuschte dagegen mit –0.3% p.a. (siehe Grafik).
Umsetzung der Anlageklasse
Bei Schweizer Investoren werden die Hartwährungsschulden meist inklusive einer Währungsabsicherung umgesetzt. Bei Lokalwährungsbonds ist dies wegen der hohen Absicherungskosten meist nicht praktikabel. Entsprechend folgt hier aus Sicht eines Frankeninvestors trotz höherer Durchschnittsratings und tieferer Duration meist eine höhere Volatilität.
Die Anlageklasse kann sich als Beimischung zu einem bestehenden Obligationenportfolio eignen, wobei die Höhe der spezifischen Quote einerseits von der Gesamtquote der Obligationen und andererseits vom Anteil risikoreicher Anlagen im Portfolio abhängt. Die Anlageklasse lässt sich sowohl passiv wie auch aktiv umsetzen, wobei sich durch die Vielschichtigkeit der Anlageklasse verschiedene Alphaquellen anbieten. Es gilt hierbei zu beachten, dass aktive Manager den verwalteten Portfolios oft auch Bonds aus den jeweils anderen Sub-Universen beimischen. Investoren sind also gut beraten, die Portfoliozusammensetzung zu studieren.
Risikoüberlegungen
Neben den positiven Faktoren gilt es auch verschiedene Risiken zu berücksichtigen. So sind die Schwellenländer stärker gegenüber geopolitischen Risiken exponiert. In der Vergangenheit war es zudem so, dass bei Marktrückschlägen oft Kapitalabflüsse aus den Schwellenländern folgten. Diese Muster mögen heute zwar weniger ausgeprägt sein, wie der Iran-Krieg zeigt, dürfen jedoch nicht negiert werden.
Betrachtet man die Subsegmente, so ist auf spezifische Risiken hinzuweisen. Beim EMBI-Hartwährungsindex kann es wie 2022 durch eine Kombination von hoher Duration und Kreditsensitivität zu deutlichen Kursverlusten kommen. Im Kalenderjahr 2022 wies der Index eine Rendite von –20.3% auf, während der GBI-EM einen Rückschlag von –11.7% erlitt – der gemischte Bloomberg Aggregate Index, hedged in CHF, wies im gleichen Zeitraum ein Minus von 13.7% auf. Um das Zinsrisiko zu reduzieren, können Indexvarianten und Umsetzungen mit kürzerer Duration eingesetzt werden.
Beim Lokalwährungsindex GBI-EM gilt es die Länderkonzentration zu beachten, die insbesondere über Währungsschwankungen zur Belastung werden kann. Auch wenn die Währungskomponente in einzelnen Jahren für Frankeninvestoren Mehrwert generierte, ist in der langen Frist klar eine Zyklizität zu erkennen.
Beim CEMBI-Unternehmensanleiheindex gilt es Sektorenrisiken zu berücksichtigen. So kam es beispielsweise in der chinesischen Immobilienkrise (v. a. 2021 bis 2023) zu hohen
Ausfällen.
Eine interessante Beimischung
Schwellenländerobligationen können als interessante Ergänzung für bestehende Obligationenportfolios dienen. Die höheren Verfallsrenditen dieser Anlageklasse gilt es den Ratingprofilen, der Duration und allfälligen Lokalwährungsrisiken gegenüberzustellen. Eine Umsetzung der Anlageklasse kann sowohl aktiv als auch passiv erfolgen. So oder so folgt mit der Beimischung ein z.B. gegenüber Staatsanleihen der Industrienationen erhöhter Überwachungsaufwand.
Take Aways
- Emerging-Markets-Debt kann eine interessante Portfoliobeimischung
für Pensionskassen sein. - Grundsätzlich ist zwischen Anleihen in Lokalwährungen und solchen in Hartwährung (v. a. Dollar) zu unterscheiden. In der Regel lassen sich nur letztere gegen Währungsrisiken absichern.
- Einer höheren Rendite stehen spezifische Risiken gegenüber, die einen erhöhten Überwachungsaufwand mit sich bringen.
Autor
Andreas Rothacher, CFA, CAIA